
对于在欧洲开展业务的亚洲企业而言,支柱二不再只是一个需要关注的国际税收政策,还直接关系到企业的税务风险、数据准备和申报义务。即使欧洲子公司的收入规模较小、适用的企业所得税税率高于15%,或者其最终母公司所在国家或地区采取了不同的支柱二实施方式,该子公司仍可能需要履行相关义务。
本文将介绍支柱二的基本概念、潜在税务影响的评估方法,以及中国、韩国和日本企业集团在欧洲开展业务时需要关注的税务申报与合规义务。
1. 什么是支柱二
支柱二(Pillar Two)是由 OECD (经济合作与发展组织)和 G20 (二十国集团)共同推动建立的全球最低税收框架。本文将重点介绍其中的全球反税基侵蚀规则(GloBE Rules)。欧盟内部的支柱二相关要求主要通过欧盟指令(EU)2022/2523确立,并由各成员国通过国内立法落实。企业需要关注的不仅是欧盟层面的规定,还包括其经营所在国家或地区的具体实施规则。
核心术语解释
此外,还有三个用于确定由谁征收补足税的重要概念: QDMTT 、 IIR 和 UTPR 。下文将进一步说明。
2. 如何评估税务影响
税务影响评估的四个关键步骤
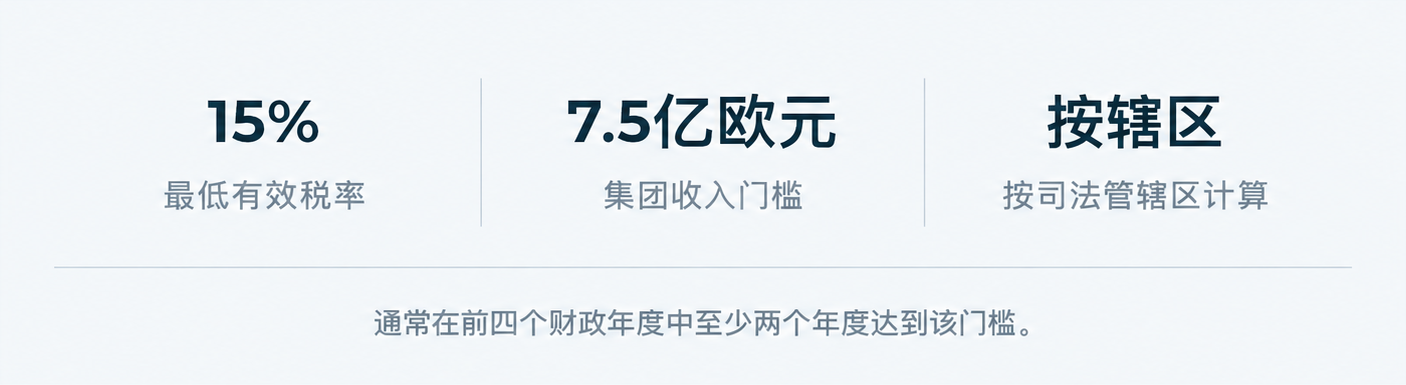
- 确认集团是否达到适用门槛。通常情况下,适用门槛为集团在前四个财政年度中至少两个年度的合并收入达到7.5亿欧元。该门槛以整个集团的合并收入为准,因此,即使某家欧洲子公司的规模较小,也不能据此认定其不受相关规则影响。欧盟规则同时覆盖符合条件的大型国内集团;部分实体则可能被排除,例如符合条件的养老基金及部分投资基金母公司。
- 确认是否可以适用安全港。在完成完整计算之前,应先确认相关辖区和财政年度是否可以采用简化计算。企业还应保留相关证明材料,并按要求正式选择适用相关安全港。
- 计算相关辖区的有效税率。应按各辖区使用支柱二所得和税额数据进行计算。税收优惠、会计处理差异及递延所得税等因素都可能改变结果。法定企业所得税税率高于15%,并不代表企业一定不会产生补足税。
- 判断是否需要缴纳补足税。如果有效税率低于15%,在考虑基于符合条件的员工薪酬和有形资产计算的实质性所得排除以及其他适用调整后,超额利润可能产生补足税。
安全港的适用条件
安全港规则是一种在满足特定条件时可以适用的简化机制。以过渡性国别报告安全港为例,如果集团在某一辖区满足以下任一条件,且符合其他适用要求,则该辖区在相应财政年度可根据过渡性国别报告安全港,将 GloBE 规则下的补足税视为零:
- 收入和利润低于规定门槛: 国别报告中的收入低于1,000万欧元,且税前利润低于100万欧元。
- 简化有效税率达到规定标准: 2023年和2024年开始的财政年度为15%,2025年开始的财政年度为16%,2026年和2027年开始的财政年度为17%。
- 利润不超过规定的排除金额: 税前利润不高于根据员工薪酬和有形资产计算的实质性所得排除金额。
需要注意的是,适用安全港规则并不意味着企业集团可以免除支柱二下的所有合规义务。集团仍需保留相关证明材料,并按规定履行信息申报义务。对于当地 QDMTT 的适用情况,仍需要根据相关规定另行判断。
补足税的征收机制
举例说明:
假设一家韩国企业集团在捷克设有一家有效税率低于15%的子公司,集团首先需要评估该子公司在捷克是否负有QDMTT 的缴纳义务,再判断韩国母公司是否需要根据IIR缴纳补足税。对于已在捷克缴纳的 QDMTT,在计算其他层面的补足税时通常会予以考虑,以避免重复征税。
3. 各国差异及近期变化
补足税的征收主体及相关规则的适用时间受集团总部所在国家的税收政策影响。日本和韩国均已实施支柱二相关规则。因此,日韩企业集团在欧洲开展业务时,不仅需要关注总部层面的税款计算,还应统筹欧洲子公司在当地的申报及合规义务。
关于上述日期的说明:
表中日期均指相关规则开始适用的财政年度起始日期,而非企业实际缴税或申报的截止日期。
以日本为例, IIR 适用于2024年4月1日或之后开始的财政年度。因此,对于采用自然年度(1月1日至12月31日)的日本企业,该规则将从2025年1月1日开始的财政年度首次适用。
同样,日本于2026年4月开始实施的 UTPR 和 QDMTT ,对于采用自然年度的企业,将从2027年1月1日开始的财政年度首次适用。而韩国相关规则的适用日期均为1月1日,因此采用自然年度的韩国企业不存在上述时间差。
2026年支柱二有哪些新变化
延长过渡性安全港适用期限。过渡性国别报告安全港允许符合条件的企业集团利用国别报告及相关财务数据,简化支柱二下的税务计算。根据最新规定,该安全港的适用期限已延长至2027年12月31日或之前开始、并于2029年6月30日或之前结束的财政年度。对于2026年和2027年开始的财政年度,简化 ETR (有效税率)测试的门槛均为17%。企业能否适用该规则,仍需结合相关国家或地区的具体规定进行判断。
新增两项简化机制。 简化 ETR 安全港原则上自2027年起适用,允许符合条件的企业集团通过简化计算,判断相关辖区的 ETR 是否不低于15%,从而减轻合规负担。在特定条件下,该机制也可能提前至2026年适用。与此同时,基于实质的税收激励安全港自2026年起适用,旨在减轻支柱二规则对部分与当地支出或生产活动相关的税收优惠所产生的影响。两项机制均有相应的适用条件,企业需要按规定选择适用,并关注当地的具体实施安排。
引入针对特定税收制度的安全港规则。 并行安全港允许符合条件的企业集团免于适用 IIR 和 UTPR ,而 UPE 安全港的保护范围相对有限,仅针对 UPE 所在辖区的利润免除 UTPR 下的补足税。目前,美国已被认定为拥有符合条件的并行税收制度。其他国家或地区能否适用 UPE 安全港,仍需以 OECD 公布的最新认定结果为准。需要注意的是,这些安全港规则并不影响当地 QDMTT 的适用。
明确不同会计年度的处理方式。 当企业所在地的会计年度与集团合并报表的报告期间不一致时,并不意味着企业自动失去适用 QDMTT 安全港的资格。 OECD 的最新指引进一步明确了此类情况下的适用原则。不过,企业仍需确认当地是否要求采用特定的会计准则,以及是否需要分别评估多个当地会计期间。
4. 申报与合规要求
集中申报。 在满足相关申报、通知及信息交换要求的情况下,集团可以由 UPE 或指定集团成员实体集中提交 GIR ,从而避免在多个国家或地区重复提交同一申报表。但集中申报并不意味着企业可以免除所有当地合规义务,相关通知、纳税申报及税款缴纳义务仍可能需要履行。
在欧盟内部,各成员国根据欧盟指令(EU)2025/872交换相关申报信息。至于欧盟与日本、韩国等国家之间的信息交换,则取决于相关税务机关是否已根据 OECD 的多边主管当局协议建立有效的信息交换关系,或是否存在其他符合条件的协议。
首次申报的过渡性宽免:日本和韩国企业集团须关注的事项
针对2024年报告年度, OECD 制定了一项关于首次申报的过渡性安排。在符合相关条件的国家或地区,如果集团已在指定辖区按时集中提交 GIR ,并完成必要的当地通知程序,当地税务机关可能对未单独提交该申报表的情况给予处罚宽免,或暂缓执行当地申报要求。
需要注意的是,这项宽免仅适用于当地的信息申报义务,其他申报、通知及税款缴纳义务仍需按规定履行。
- 申报期限:对于采用自然年度作为财政年度,且2024年首次适用支柱二规则的企业集团,首次 GIR 的截止日期为2026年6月30日。
- 各国适用条件:波兰仅在企业集团于指定的欧盟成员国完成集中申报时提供相关宽免。斯洛伐克则要求其与集中申报所在国家或地区之间已建立有效的信息交换关系。
- 后续申报要求:如果集中申报的信息截至2026年12月31日仍未完成交换,当地税务机关仍可能要求企业集团在当地提交 GIR 。
与Moore EU Asia讨论企业在欧洲的支柱二安排
如果您的集团总部位于中国、韩国或日本,并在欧洲开展业务,我们建议首先确认支柱二规则在哪些国家或地区适用,哪些实体需要履行相关义务,以及集团总部与欧洲子公司应如何分工。
欢迎联系 Moore EU Asia,与我们进一步探讨您的欧洲业务架构、当地税务合规要求,以及如何更好地统筹集团总部与欧洲子公司之间的税务工作。
本文所载信息截至2026年9月25日,仅供一般参考,并不构成针对任何具体税务事项的专业建议。实际适用情况应结合相关国内立法、财政年度及集团具体情况进行评估。

