
欧州で事業を展開する日本企業にとって、グローバル・ミニマム課税(Pillar Two/第2の柱)はすでに税負担、データ収集、申告責任に関わる実務上の課題となっています。欧州子会社自体の売上高が小さい場合や、所在国の法人税率が15%を超えている場合、あるいは日本の制度との違いがある場合であっても、欧州子会社に義務が生じることがあります。
本ガイドでは、グローバル・ミニマム課税の概要、税負担の判定方法、そして欧州で事業を行う日本企業グループにおける報告の仕組みを解説します。
1. グローバル・ミニマム課税とは
グローバル・ミニマム課税は、OECD/G20が合意した、一定規模以上の多国籍企業グループに最低15%の税負担を求める枠組みです。本記事では、その中核であるGloBEルール(Global Anti-Base Erosion rules)を取り上げます。EUでは、直接適用される単一のEU規則ではなく、指令(EU)2022/2523と各国の国内法を通じて導入されています。
主な用語
| 用語 | 意味 |
|---|---|
| GloBE | Global Anti-Base Erosion rules(グローバル税源浸食防止ルール)。本記事で扱うミニマム課税のルールです。 |
| 構成会社等と最終親会社等(UPE) | 構成会社等とは、対象となるグループ会社または恒久的施設(PE)を指します。最終親会社等(UPE:Ultimate Parent Entity)は、グループの頂点に位置する親会社です。 |
| ETRとトップアップ税額 | ETRはGloBEルール上の実効税率です。トップアップ税額は、実効税率が15%を下回る場合に生じ得る追加の税額です。 |
| セーフハーバー | 一定の条件を満たす場合に、簡便な方法で税額計算の結果を得られる措置です。 |
| GIR | GloBE情報申告書(GloBE Information Return)。グループのグローバル・ミニマム課税に関する情報申告です。 |
| CbCR | 国別報告書(Country-by-Country Reporting)。一部のセーフハーバーの判定にも用いられるグループのデータです。 |
どの国が税を徴収するかを決める3つの用語(QDMTT、IIR、UTPR)は、次の章で説明します。
2. 税負担の判定方法
まず確認すべき4つのポイント
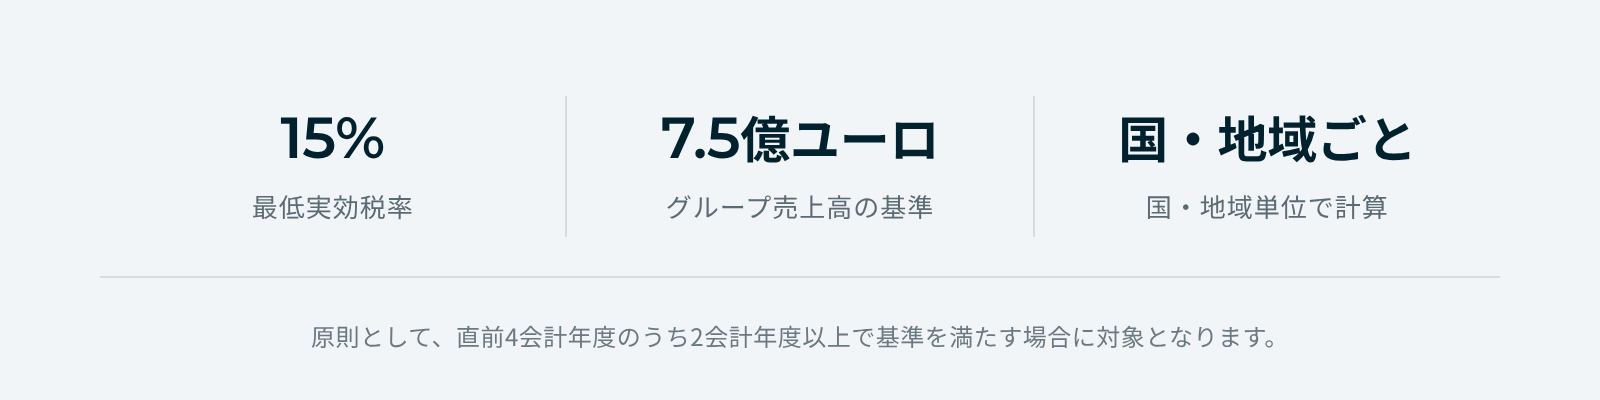
- グループの規模を確認:通常の基準は、直前4会計年度のうち2会計年度以上において連結売上高が7億5,000万ユーロ以上であることです。この基準はグループ単位で判定されるため、小規模な子会社も対象となり得ます。EUでは大規模な国内グループも対象となります。なお、一定の要件を満たす年金基金や一部の投資ファンドの親会社など、対象外となる事業体もあります。
- 利用可能なセーフハーバーを検討:完全な計算を行う前に、その国・地域と会計年度について簡便な計算が認められるかを確認します。裏付けとなる資料を保管し、必要な選択を行います。
- 必要に応じて実効税率を計算:国・地域ごとに、GloBEルール上の所得と税額を用いて計算します。税制優遇措置、会計上の差異、繰延税金によって結果が変わることがあります。表面上の法人税率が15%を超えていても、それだけでは判断できません。
- 追加の税負担を判定:実効税率が15%を下回る場合、適格な人件費および有形資産に基づく除外額やその他の調整を行った後の超過利益に対して、トップアップ税額が生じる可能性があります。
セーフハーバーの役割
セーフハーバーは、条件付きの簡素化措置です。例えば、移行期間CbCRセーフハーバーでは、適格なデータが次のいずれかの基準を満たす場合、該当するGloBEのトップアップ税額をゼロとみなすことができます。
- 売上高と利益が一定の基準を下回る(CbCR上の売上高が1,000万ユーロ未満、かつ税引前利益が100万ユーロ未満)。
- 簡易実効税率が移行期間の税率以上である(2023〜2024年は15%、2025年は16%、2026〜2027年は17%)。
- 利益が、人件費および有形資産に基づく除外額を超えない。
グループは引き続き、裏付け資料の保管と情報申告を行う義務があります。国内ミニマム課税は別途確認しなければなりません。セーフハーバーを適用しても、グループがグローバル・ミニマム課税の対象外になるわけではありません。
追加の税を徴収するのはどの国か
| 順序 | ルール | 主な役割 |
|---|---|---|
| 第1順位 | QDMTT | 適格国内ミニマム課税(Qualified Domestic Minimum Top-up Tax):利益が生じた国・地域が現地で課税します。 |
| 次順位 | IIR | 所得合算ルール(Income Inclusion Rule):親会社が、低課税のグループ所得のうち自社の持分に相当する部分について課税されます。その際、国内ミニマム課税の額が考慮されます。 |
| 補完 | UTPR | 軽課税所得ルール(Undertaxed Profits Rule):残りのトップアップ税額が、グループが事業を行う導入国・地域に配分されます。 |
例:チェコに低課税の事業拠点を持つ日本のグループは、まずチェコの国内ミニマム課税を判定し、次に日本の親会社のIIR上の取扱いを判定します。QDMTTセーフハーバーにより、重複する計算を減らせる場合があります。
3. 国ごとの違いと最近の改正
グループの本社所在地によって、どの国が追加の税を徴収し得るか、またルールがいつから適用されるかが異なります。本記事では、弊社が対応している日本・韓国・中国を取り上げます。日本と韓国はグローバル・ミニマム課税を導入しているため、本社での計算と欧州子会社の義務とを連携させる必要があります。
| 本社所在地 | ルールと適用開始時期 |
|---|---|
| 日本 | 2024年4月:海外の低課税所得にIIR(国際最低課税額に対する法人税)を適用。 2026年4月:UTPR(国際最低課税残余額に対する法人税)と適格国内ミニマム課税(QDMTT:国内最低課税額に対する法人税)を開始。 |
| 韓国 | 2024年1月:海外の低課税所得にIIRを適用。 2025年1月:補完的なUTPRを開始。 2026年1月:韓国国内で生じた利益に対する国内ミニマム課税を開始。 |
| 中国本土 | 中国本土が同等のルールを導入していなくても、EUのグローバル・ミニマム課税ルールは適用され得ます。トップアップ税額が現地でもIIRでも徴収されない場合、UTPRを適用するEU加盟国がUTPRを通じて徴収することがあります。 移行期間UTPRセーフハーバーにより、2025年以前に開始する会計年度については、親会社所在地である中国の利益が保護され得ます。ただし、2026年以降は、親会社所在地がOECD/G20包摂的枠組みにより承認された適格UPE制度(Qualified UPE Regime)を有する場合に限り、同様の保護を受けられます。 香港は、2025年1月1日から独自のIIRと国内ミニマム課税を適用しています。 |
日付の読み方:上記の日付は会計年度の開始日を基準とするもので、納付期限や申告期限ではありません。例えば「2024年4月」とは、2024年4月1日以後に開始する会計年度を意味します。したがって、1月〜12月を会計年度とする日本企業の場合、最初の対象年度は2025年1月1日に開始する年度となります。同様に、日本の2026年4月からのUTPRとQDMTTは、このような企業には2027年1月1日に開始する年度から適用されます。韓国の日付はもともと1月1日を起点としています。
2026年の改正点
移行期間の救済措置の延長:移行期間CbCRセーフハーバーでは、適格なグループは、完全なGloBE計算の代わりに国別報告書(CbCR)のデータを用いることができます。対象は、2027年12月31日までに開始し、2029年6月30日までに終了する会計年度に拡大されました。2026年および2027年に開始する会計年度については、簡易実効税率テストに17%の税率が用いられます。適用の可否は各国のルールによります。
新たな簡素化措置の導入:簡易ETRセーフハーバー(Simplified ETR Safe Harbour)は原則として2027年に開始し、15%以上の実効税率をより簡単に示す方法を提供します。実質ベースの税制優遇セーフハーバー(Substance-based Tax Incentives Safe Harbour)は2026年に開始し、現地での支出や生産に連動する一定の税制優遇の効果を維持しやすくします。いずれも、各国での導入状況を前提に、適格性の確認と適用の正式な選択が必要です。
特別な制度に関する救済:サイド・バイ・サイド・セーフハーバー(Side-by-Side Safe Harbour)は、適格なグループについてIIRとUTPRの負担を取り除くことができます。一方、UPEセーフハーバーは、親会社所在地のみをUTPRから保護するものです。現在、適格サイド・バイ・サイド制度(Qualified Side-by-Side Regime)を有するのは米国です。UPEセーフハーバーの適格性は、最新のOECDの情報で確認する必要があります。なお、現地のQDMTTは引き続き適用され得ます。
会計期間が異なる場合の対処:現地の会計年度がグループと異なっていても、それだけでQDMTTセーフハーバーの適用が妨げられるわけではありません。OECDのガイダンスでは、現地とグループの報告期間が一致しない場合のセーフハーバーの取扱いが示されています。ただし、現地のルールで特定の会計基準が求められる場合があり、複数の現地の会計期間について判定が必要となることもあります。
4. グローバル・ミニマム課税の申告・報告の仕組み
一括提出(セントラル・ファイリング): 提出、通知および情報交換の条件を満たせば、一括提出により各国でのGIRの個別提出が不要となる場合があります。ただし、現地での通知、税務申告、納付は引き続き必要となることがあります。EU域内では、GIRの情報は指令(EU)2025/872(DAC9)に基づいて交換されます。EU加盟国と日本との情報交換は、OECDのGIR多国間当局間合意(GIR MCAA)に基づく有効な交換関係、またはその他の適格な協定があるかどうかによります。
| 提出方法 | 主な条件 |
|---|---|
| 最終親会社等が提出 | 当該報告年度について、提出国・地域と子会社所在国・地域との間で適格な情報交換の取決めが発効している必要があります。 |
| 指定されたグループ会社が提出 | 指定提出事業体(Designated Filing Entity)が一括して提出します。同じ国際的な提出・情報交換の条件が適用されます。 |
| 現地の1社が提出 | 現地のルールにより、現地のグループ会社1社が同じ国・地域内の他のグループ会社に代わって提出できる場合があります。国をまたぐ救済は、該当する一括提出と情報交換の取決めによります。 |
| 子会社が現地で提出 | 他の国・地域での適格な一括提出によって現地提出が不要とならない限り、子会社が自らGIRを提出します。 |
初年度の提出に関する救済措置:日本企業グループへの影響
2024報告年度については、OECDの共通理解(common understanding)に基づき、参加国・地域は、GIRがリストに掲載された国・地域で期限内に一括提出され、必要な現地通知が行われている場合には、現地でのGIR提出についてペナルティを免除し、または執行を停止することができます。この救済は現地でのGIR提出のみに適用され、その他の申告、通知、納付の義務は別途存続します。
- 期限:2024年に初めてグローバル・ミニマム課税の対象となった暦年決算のグループの場合、最初のGIRの提出期限は2026年6月30日でした。
- 国による制限:ポーランドは、GIRがリストに掲載されたEU加盟国で一括提出された場合に限り救済を認めます。スロバキアは、一括提出を行う国・地域との間で情報交換関係が有効化されている場合に限り救済を認めます。
- その後の対応:一括提出された情報が2026年12月31日までに交換されない場合、現地でのGIR提出が求められることがあります。
欧州でのグローバル・ミニマム課税対応はMoore EU Asiaにご相談ください
日本に本社を置き、欧州で事業を展開するグループにとって、まずはグローバル・ミニマム課税がどこで適用され、各義務を誰が担うのかを明確に把握することが出発点となります。欧州のグループ体制、現地の要件、本社チームとの連携については、Moore EU Asiaまでご相談ください。
本記事は2026年9月25日時点の一般的な情報を提供するものであり、個別の税務上のポジションに関する助言ではありません。適用される国内法令、会計年度およびグループの状況に応じて、個別に検討する必要があります。

