
2027年1月1日から、スロバキアでは国内のB2B取引とB2G取引(行政機関向け取引)について、電子インボイスの発行とデジタル報告が義務化され、メールで送るPDFは有効なVAT請求書として認められなくなります。日系企業では主にスロバキアの子会社や支店が影響を受け、グループ共通のERPの改修が準備のボトルネックになる可能性があります。
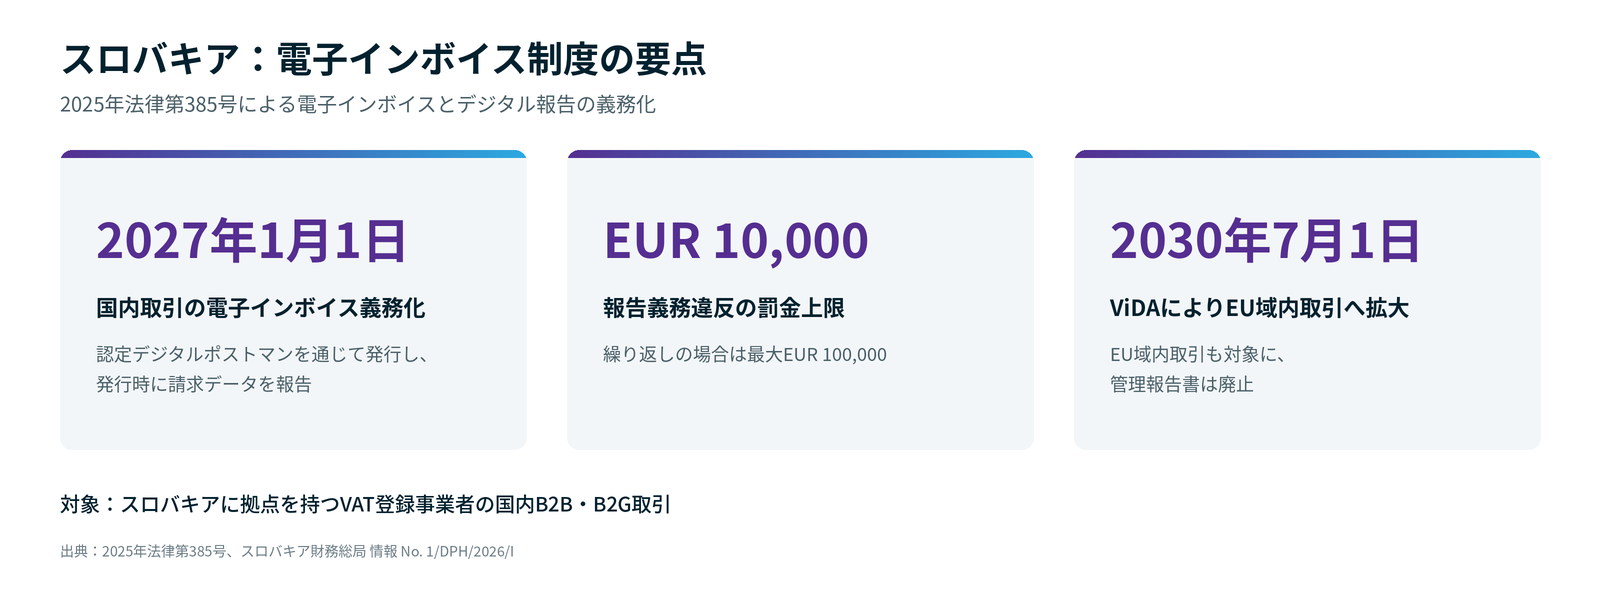
概要:2027年1月1日から、スロバキアに拠点を持つVAT登録事業者は、国内のB2B・B2G取引の請求書を、認定されたデジタルポストマンを通じて構造化された電子インボイスで発行し、発行時に請求データを財務当局へ報告しなければなりません。また、スロバキアに拠点を持つすべての法人と事業者は、VAT登録の有無にかかわらず、電子インボイスを受信できる体制を整える必要があります。外国企業で第5条に基づくVAT登録のみの場合は、2030年7月1日まで義務の対象外です。開始まで3か月を切っているため、サービス事業者の選定とエンドツーエンドのテストが急務です。
1. 制度の概要
新制度は、スロバキアVAT法(2004年法律第222号)を改正する2025年法律第385号に定められています。これは、EUの「VAT in the Digital Age(ViDA)」パッケージに関連する電子インボイスとデジタル報告のルールを導入する目的で制定されたものです。
制度は2段階で導入されます。2027年1月1日から2030年6月30日までの経過期間は、スロバキアに拠点を持つ事業者間の国内取引が対象です。2030年7月1日からはEU域内取引にも拡大され、国内取引の制度もEU共通の恒久的な仕組みに移行します。
2. 対象となる企業
対象は、スロバキアに拠点を持つVAT登録事業者(第4条に基づく登録またはVATグループとしての登録)が、スロバキアに拠点を持つ顧客に対して行う国内のB2B・B2G取引です。前受金も対象取引に含まれますが、消費者向けの販売、金融・保険サービスなどのVAT免税取引、税込EUR 100以下の簡易請求書は対象外です。また、スロバキアに拠点を持つすべての法人と事業者は、VAT登録をしていなくても、電子インボイスを受信できなければなりません。
対象となるかの判断:各社は、スロバキアでのVAT登録の状況、拠点の所在、取引の内容と場所に基づいて義務を確認する必要があります。特に、国内取引、前受金、免税取引、外国法人が関わる取引や、スロバキアに固定的施設が生じている可能性のある取引に注意が必要です。スロバキアでVAT登録しているというだけで、義務の対象如何をすべて判断できるわけではありません。代表的なグループ形態ごとの扱いは次のとおりです。
| スロバキアでの形態 | 2027年1月1日からの扱い |
|---|---|
| VAT登録しているスロバキア子会社 | 国内のB2B・B2G取引について、電子インボイスの発行、デジタルポストマンを通じた報告、電子インボイスの受信が必要となります。 |
| 第4条に基づきVAT登録しているスロバキア支店 | スロバキアに拠点を持つVAT登録事業者として扱われ、子会社と同じ義務を負います。 |
| 第5条に基づくVAT登録のみの外国企業(委託在庫や据付を伴う物品供給など) | 2030年7月1日までは電子インボイスの発行義務はありません。スロバキアに固定的施設が生じていないか確認が必要です。 |
| VAT登録していないスロバキア法人(持株会社やサービス会社など) | スロバキアのVAT登録事業者である仕入先から電子インボイスを受信できる体制が必要です。 |
3. 制度の仕組み
供給者のERPや会計システムは、電子インボイスを1件ずつデジタルポストマン(財務当局が認定した配信サービス事業者)に渡します。デジタルポストマンは、Peppolネットワークを通じて顧客側のサービス事業者に請求書を届け、同時に必要な請求データを財務当局に報告します。政府の中央ポータルによる事前承認(クリアランス)は必要ありません。ただし、配信サービスは、請求書の形式要件の自動チェックと、送信者・受信者の確実な識別に対応している必要があります。請求書の発行期限(15日以内)は以前と変わりません。電子インボイスの訂正も電子インボイスで行う必要があり、デジタルポストマンを通じて送る場合は顧客の同意は不要です。
供給者の報告は、請求書をデジタルポストマンに渡した時点で自動的に行われます。現行法では、顧客も受信した電子インボイスのデータを5日以内に報告することになっていますが、審議中の改正法案ではこの義務が削除される予定です(4.を参照)。VAT申告書と管理報告書(kontrolný výkaz)は、2030年6月30日まで引き続き提出が必要です。
罰則:報告義務違反には最大EUR 10,000、繰り返しの場合は最大EUR 100,000の罰金が科されます。デジタルポストマンによる自動送信であっても、結果の確認は事業者の責任です。記録を残し、送信状況、データの誤り、例外処理を追跡し、サービス事業者側の技術的障害があった場合はその証拠を保存したうえで、未了の報告を速やかに完了させる必要があります。
技術・データ面の要件
主な技術・データ面の要件は次のとおりです。
- 構造化された形式:電子インボイスは、自動処理できる構造化されたXMLファイルでなければなりません。PDF、スキャン、画像は電子インボイスに当たりません。ただし、表示用のPDFをXMLに添付することはできます。
- EN 16931とPeppol BIS:請求データは、電子インボイスの欧州規格であるEN 16931に準拠し、UBL 2.1やUN/CEFACT CIIなどの所定の構文で作成する必要があります。Peppol BIS Billing 3.0はこれらの規格に基づく実装仕様で、スロバキアのPeppolアーキテクチャではUBL 2.1形式のPeppol BIS Billing 3.0を使用します。現時点の公表資料では、スロバキア独自のCIUSは定められておらず、基本の形式はPeppol BIS/EN 16931です。ただし、財務当局はスロバキア向けのPeppolルールと技術仕様を公表しているため、システムは最新版に照らして検証する必要があります。
- Peppolでの配信と識別子:請求書は、スロバキアのPeppolネットワークに接続した認定デジタルポストマンを通じて送受信します。スロバキアの事業者は、スキーム「0245」に続く10桁の納税者番号(DIČ)で識別されます。VAT番号(IČ DPH)ではありません。
- 税務データの報告(SK TDD):請求データは、Peppol SK Tax Data Document(SK TDD)として財務当局に届きます。SK TDDは請求書から抽出した構造化データで、報告データそのものです。供給者が発行する通常の請求書では、供給者のデジタルポストマン(C2)が顧客のデジタルポストマン(C3)に請求書を届けると同時に、財務当局(C5)にSK TDDを送信します。現行法と現行の技術仕様では、スロバキアのVAT登録事業者が受信した請求書についても、顧客のデジタルポストマン(C3)がSK TDDを送信します(C4 → C3 → C5)。国会議案第1454号ではこの顧客側の義務が削除される予定のため、長期的に続くものと考えるべきではありません。顧客が供給者の名義で請求書を発行するセルフビリングは、Peppolの別のセルフビリング手順に従います。
- 請求書の記載内容の正確性:SK TDDは請求書の項目から作成されるため、供給者と顧客の識別情報、請求書番号と日付、供給日または支払日、物品・サービスの数量と内容、課税標準額、VAT税率と税額、免税やリバースチャージの表示、訂正対象の請求書への参照などを、該当する場合は正確にマッピングする必要があります。
- Peppol以外の方法による合意に基づくB2Bのやり取り:2027~2030年の経過期間中は、取引先同士が合意すれば、EN 16931準拠の請求書(UBL 2.1またはCII)を、既存のEDIなどPeppol以外の方法でやり取りできます。この場合は顧客の同意が必要です。こうしたやり取りについては、2030年6月30日まで電子報告の義務はなく、管理報告書の提出が引き続き必要です。これは経過期間中の特別な取扱いであり、義務全体の免除ではありません。Peppol以外で送る請求書も所定の形式やその他の法定要件を満たす必要があり、対象となる事業者はいずれも、デジタルポストマンを通じて電子インボイスを受信できる体制を整えなければなりません。
- 認定サービス事業者:デジタルポストマンは、Testbedでの検証を含むOpenPeppolの認証と、財務当局の認定を受けている必要があります。EU域内に本店または事業所が必要ですが、スロバキアに拠点を置く必要はありません。
4. スケジュールと審議中の改正
| 日付 | 内容 |
|---|---|
| 2027年1月1日 | 国内のB2B・B2G取引の電子インボイス義務化と、供給者側の電子報告が始まります。対象となる受領者はすべて、電子インボイスを受信できなければなりません。 |
| 2027年1月1日~ 6月30日 |
改正法案:一部の電子インボイス・報告義務の違反に罰則を科さない猶予期間。電子インボイスを受信できる体制を整える義務は対象外です。 |
| 2030年7月1日 | ViDAの段階:電子インボイスとデジタル報告がEU域内取引に拡大され、管理報告書は廃止されます。また、法定の電子インボイス・報告義務の対象となる取引については、仕入VAT控除に電子インボイスが必要になります。 |
日付の考え方:新制度は2027年1月1日以降に行われる取引に適用されます。2026年12月の取引について2027年1月に発行する請求書には、従来のルールが適用されます。
審議中の改正法案:VAT法の追加改正法案(国会議案第1454号)は、2026年10月6日に国民議会で第一読会を通過し、現在は第二読会に進んでいます。同法案は、顧客側の報告義務を削除するとともに、2027年1月1日から6月30日まで、一部の電子インボイス・報告義務の違反に罰則を科さない猶予期間を設けるものです。猶予期間は電子インボイスを受信できる体制を整える義務には適用されず、2027年1月1日からの電子インボイスの発行・受信義務も変わりません。改正法案が成立するまでは、現行法を前提に準備を進める必要があります。
5. 企業に求められる対応
2027年1月以降に請求書を発行できない、あるいは受け取れないといった事態を避けるには、早い段階でテストを始めることが欠かせません。テストでは、サービス事業者との接続確認にとどまらず、マスターデータの整備から請求書の保存までの一連の業務を通して確認しておく必要があります。
- 対象法人と取引の流れの整理:どのスロバキア法人が対象か、どの売上・仕入の流れが国内取引・免税取引・国境を越える取引に当たるかを確認します。
- デジタルポストマンの選定:財務当局の認定を受けたサービス事業者を選びます。現在の認定状況、ERPや会計システムとの互換性、必要な請求パターンへの対応、信頼できる送信記録の提供と技術サポートの体制を確認します。
- システムとデータの準備:システムが要件を満たすXMLを作成できるか確認し、VATコードを見直します。DIČ、VAT番号、住所、Peppolの受信者識別子など、顧客・仕入先のマスターデータを検証し、前受金の請求書、クレジットノート、セルフビリング、訂正請求書を含め、請求業務の全工程をテストします。
- 買掛金業務の準備:受信したXML請求書を、PDFの写しに頼らずに受信・承認・記帳・照合できるようにします。
- テストと保存:今すぐエンドツーエンドのテストを行い、請求書の差し戻し、送信エラー、報告エラーへの対応方法を決めておきます。元の構造化された請求書、送信状況、関連する処理記録を保存し、保存期間が法令の要件を満たしているか確認します。
日系企業では、グループ共通のERPが準備のボトルネックになることが多くあります。ローカライズのための改修には日本本社の承認やITリソースが必要になる場合があるため、すみやかに変更作業を開始し、本社のERPチーム、現地の経理チーム、サービス事業者の役割分担を明確にしておく必要があります。スロバキアの顧客は初日から要件を満たす電子インボイスを求めるため、要件を満たさない請求書は受け取りを拒否され、支払が遅れるおそれがあります。
お問い合わせ
Moore EU Asiaでは、日系企業のスロバキア法人を対象に、自社や各取引が義務の対象となるかの判定、サービス事業者やシステムの対応状況の確認、日本本社との調整などをご支援しております。ご不明な点がございましたら、お気軽にお問い合わせください。
本記事は2026年10月20日時点の情報に基づく一般的な情報提供を目的としたものであり、個別の税務アドバイスではありません。審議中の改正法案の状況を含む関係法令と、各社の状況に応じた個別の検討が必要です。

