
2027年1月1日から、2026年の総売上高がEUR 800,000を超えたドイツの事業者は、ドイツ国内の事業者への請求書を構造化された電子インボイス(E-Rechnung)で発行しなければなりません。2028年1月1日からは、売上規模にかかわらずすべての事業者が対象となります。ドイツに子会社や支店を持つ日系企業は、2026年中に請求書システムを整えなければなりません(前年売上EUR 800,000以下の場合は2027年中)。
1. 制度の概要とスケジュール
電子インボイスの義務化は、2024年3月27日の成長機会法(Wachstumschancengesetz)によるドイツVAT法(UStG)第14条の改正で導入されました。連邦財務省(BMF)は2024年10月15日と2025年10月15日の通達で運用を示しています。
制度は段階的に導入されています。受領は2025年からすでに義務で、発行は2段階で義務化されます。
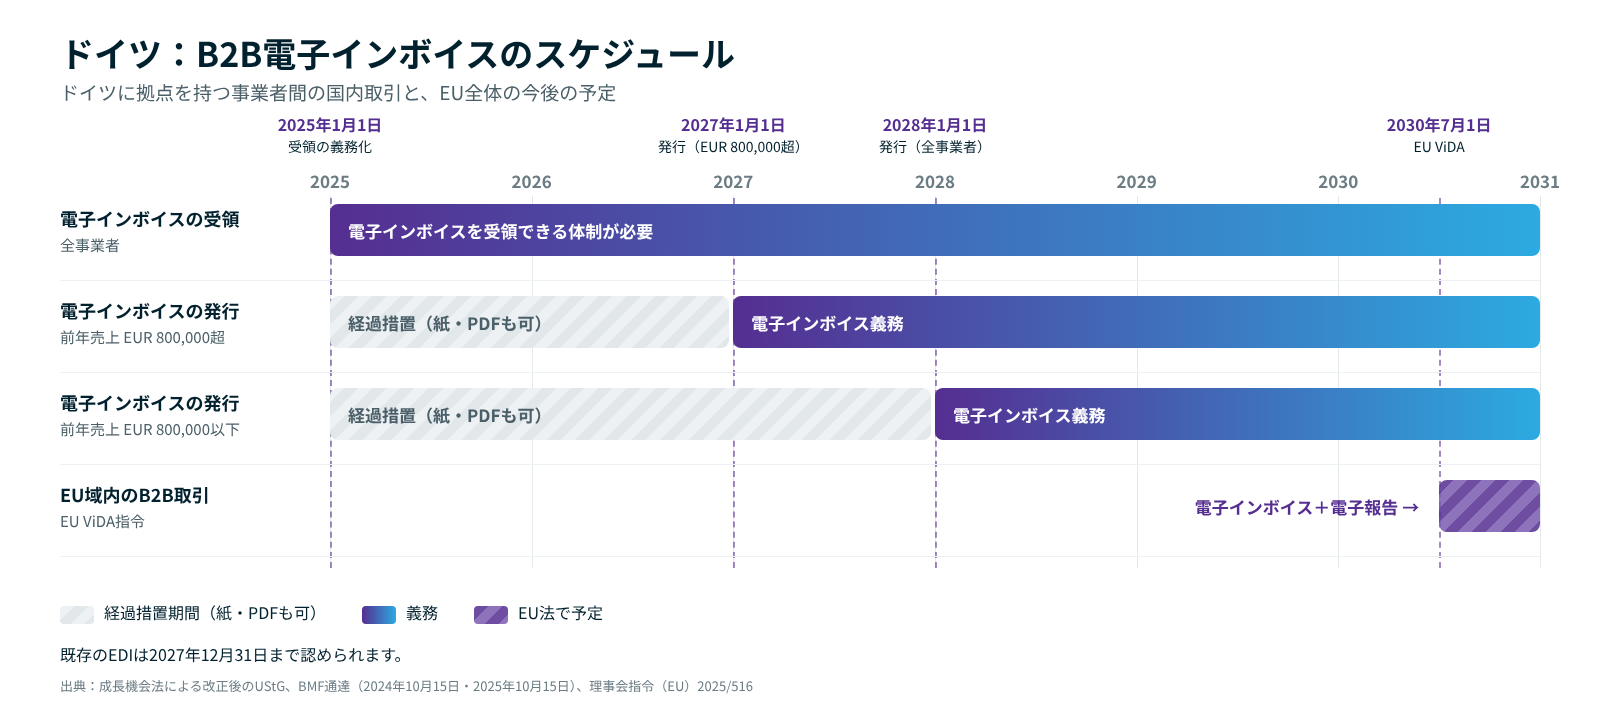
| 期間 | 受領(全事業者) | 発行 (前年売上EUR 800,000超) |
発行 (前年売上EUR 800,000以下) |
|---|---|---|---|
| 2025年1月1日~ 2026年12月31日 |
受領できる体制が必要 | 紙やPDF等も可(PDFは取引先の同意が必要) | 同左 |
| 2027年1月1日~ 2027年12月31日 |
同上 | 電子インボイスが義務(既存のEDIは引き続き可) | 紙やPDFも可 |
| 2028年1月1日以降 | 同上 | 電子インボイスが義務 | 電子インボイスが義務 |
「受領できる体制が必要」とは、ドイツの仕入先から電子インボイスが届いた場合に受け取りを拒否できず、受信・閲覧・保存できる状態(メールの受信窓口とビューアーや会計ソフトなど)を整えておく必要があるという意味です。当局への届出や登録はありません。
EDI(電子データ交換)とは、取引先と取り決めた形式で、企業のシステム間で請求データを直接やり取りする仕組みで、自動車業界や小売業界でよく使われています。既存のEDIは、EN 16931に準拠していなくても2027年末まで引き続き利用できます。
EUR 800,000の判定は、前暦年の総売上高(Gesamtumsatz)で行います。2027年の義務については2026年の売上高で判定します。判定はドイツ法人ごとに行うため、姉妹会社で義務の開始時期が異なることがあります。ドイツのVATグループ(Organschaft)の場合のみ、グループ全体の売上高で判定します。
2. 対象となる企業:日系企業が確認すべき点
義務が生じるのは、供給者と受領者の双方がドイツ国内に拠点を持つ場合(つまりドイツに拠点を持つ事業者同士の国内取引)のみです。本店所在地、管理の場所、または取引に関与するVAT上の固定的施設がドイツにあれば、「国内に拠点を持つ」とされます。ドイツでVAT登録しているだけでは対象になりません。
判定は会社単位ではなく、取引ごとに行います。同じドイツ子会社でも、顧客によって電子インボイスが必要な場合と不要な場合があります。供給者は、原則として顧客から提示されたVAT番号に基づいて判断できます。
日系企業はドイツで複数の形態で事業を行っていることが多いため、形態ごとに確認が必要です。
| 主な形態 | 義務の有無 |
|---|---|
| ドイツ子会社(GmbH)がドイツ国内の顧客に請求 | あり(受領は2025年から、発行は売上規模により2027年または2028年から) |
| 日本本社やEU内子会社のドイツ支店・固定的施設が取引に関与 | あり |
| チェコ・ポーランド等のEU子会社が、ドイツでVAT登録のみ(倉庫保管やコールオフストック等) | なし(ドイツに拠点がない。ただし倉庫自体が固定的施設に当たらないかは要確認) |
| 日本本社からドイツ子会社への請求 | なし(国境を越える取引) |
| ドイツ子会社から他のEU加盟国やEU域外の顧客への請求 | なし(国内取引ではない) |
| ドイツのVATグループ(Organschaft)内の取引 | なし(課税取引に当たらない) |
| ドイツ子会社が、ドイツ以外のVAT番号(チェコ等)を提示した顧客に請求 | 原則なし(供給者は提示されたVAT番号に基づいて判断できる。ただし顧客が実際にドイツに拠点を持つ場合は個別に確認) |
このほか、義務の対象となる事業者であっても、税込EUR 250以下の少額請求書、乗車券、大半のVAT免税取引は対象外です。小規模事業者特例の適用を受ける事業者は、発行義務はありませんが、受領はできなければなりません。
グループ企業としての注意点:グループ共通のERPテンプレートでドイツ法人を運用している場合も、ドイツ法人についてはドイツの基準に沿った出力が必要です。欧州の他のグループ会社でまだ必要なくても同様です。
3. 電子インボイスと認められる形式
電子インボイスとは、欧州規格EN 16931に準拠し、受領者のシステムで自動的に読み取れる構造化された請求書です。PDFは、メールで送っても電子インボイスには当たりません。
| 形式 | 電子インボイスに該当するか |
|---|---|
| XRechnung(XMLのみ) | 該当 |
| ZUGFeRD 2.0.1以降(XMLを埋め込んだPDF) | 該当(MINIMUM、BASIC-WLプロファイルを除く) |
| その他EN 16931準拠の形式(Peppol BIS Billing等) | 該当 |
| PDF、スキャン画像、Wordファイル | 非該当(「その他の請求書」) |
| 既存のEDI | 2027年12月31日まで認められる |
BMF通達の主なポイントは次の3点です。
- 法定記載事項はすべて構造化部分(XML)に入れる必要があります。添付PDFやリンクへの参照では不十分です。ZUGFeRDのようなハイブリッド形式では、XML部分が優先されます。
- 電子インボイスの送付に取引先の同意は不要です。送信方法の指定はなく、メール、ダウンロードポータル、API、Peppolのいずれも利用できます。
- 電子インボイスは、構造化部分を改変せずに8年間保存します。
誤りがあった場合と仕入VAT控除
BMFは誤りを3種類に分けています。形式の誤り(EN 16931に準拠していない)があると、そもそも電子インボイスに当たりません。ビジネスルールの誤り(項目間の不整合等)は、法定記載事項に影響する場合のみ問題となります。内容の誤り(法定記載事項の誤り・漏れ)があると、請求書として不適正となります。経過措置の終了後は、有効な電子インボイスでない請求書により、取引先の仕入VAT控除が否認されるリスクがあります。
4. 新しいシステムの導入は必要か
ドイツには、B2B電子インボイス用の政府認定ソフトや政府の中央プラットフォームはありません。請求書は事業者間で直接やり取りします。必要なのは、EN 16931準拠の請求書を作成・受信・検証・保存できるソフトウェアです。
| 選択肢 | 内容 |
|---|---|
| ERPの拡張機能(SAP、Microsoft Dynamics等) | グループのERPからドイツ法人向けにXRechnungやZUGFeRDを出力 |
| DATEV | DATEV E-Rechnungsplattform:DATEV Unternehmen online上の受信ボックス、TRAFFIQXとPeppolのネットワークによる送信、Belege onlineでの保存 |
| 電子インボイスサービス事業者/Peppolアクセスポイント | 変換・送受信。既存のERPと連携することが多い |
| 政府のツール | 【閲覧のみ】ELSTERの無料ビューアーでXML請求書を読める形で表示できますが、作成用の政府ツールはありません |
ドイツ法人の記帳をDATEVを使う税理士に委託している場合は、受領した電子インボイスを誰が受け取り、どのようにDATEVに取り込むか、また発行を誰が行うかを早めに取り決めておくことをお勧めします。
5. 国内取引以外への拡大:EU ViDAとドイツの報告制度
現在のドイツの義務は国内のB2B取引に限られますが、今後2つの動きにより対象が広がります。
EUのVAT in the Digital Age(ViDA):ViDAは、全加盟国が国内法化する必要があるEU指令(2025年3月11日の理事会指令(EU)2025/516)です。2030年7月1日から、EU域内のB2B取引の請求書はEN 16931準拠の電子インボイスとし、10日以内に発行して、そのデータをほぼリアルタイムで税務当局に報告することになります。これにより、現在のECセールスリスト(総括申告書)は廃止されます。また、2025年4月以降、加盟国はEUの許可なしに国内の電子インボイスを義務化できるようになりました。
ドイツの報告制度:ドイツは、電子インボイスのデータを使った取引単位の報告制度を計画しています。開始日はまだ決まっておらず、ViDAに合わせた2030年7月1日が検討されています。
つまり、チェコやポーランドの子会社からドイツの顧客への請求など、国境を越える取引にもいずれ電子インボイスが必要になります。
6. 対応チェックリスト
- 各ドイツ法人の2026年の売上高をEUR 800,000と比較する(VATグループはグループ全体)
- ドイツ関連の請求の流れを整理する:どの法人・どの顧客がドイツに拠点を持つか
- ERPや会計システムがXRechnungやZUGFeRDを発行でき、受信ファイルを検証できるか確認する
- 主要な取引先と形式と送信方法をすり合わせる
- 顧問税理士と、電子インボイスの受領からDATEVへの取り込み・記帳までの流れを確認する
- XMLを改変せず8年間保存できるよう保存方法を見直す
- 費用・スケジュール・IT予算と、2030年のViDAの見通しを日本本社に報告する
お問い合わせ
Moore EU Asiaは、Moore Germany傘下の各事務所と連携し、ドイツ関連の請求の流れの整理、電子インボイス義務の該当性の確認、IT担当者や税理士との調整を支援しています。ご不明点がございましたら、弊社までお問い合わせください。
本記事は2026年10月14日時点の情報に基づく一般的な情報提供を目的としたものであり、個別の税務アドバイスではありません。具体的な取引への適用については、個別にご確認ください。

